Artykuł sponsorowany
Po kolizji: kiedy zgłaszać szkodę z OC sprawcy, a kiedy z własnego AC
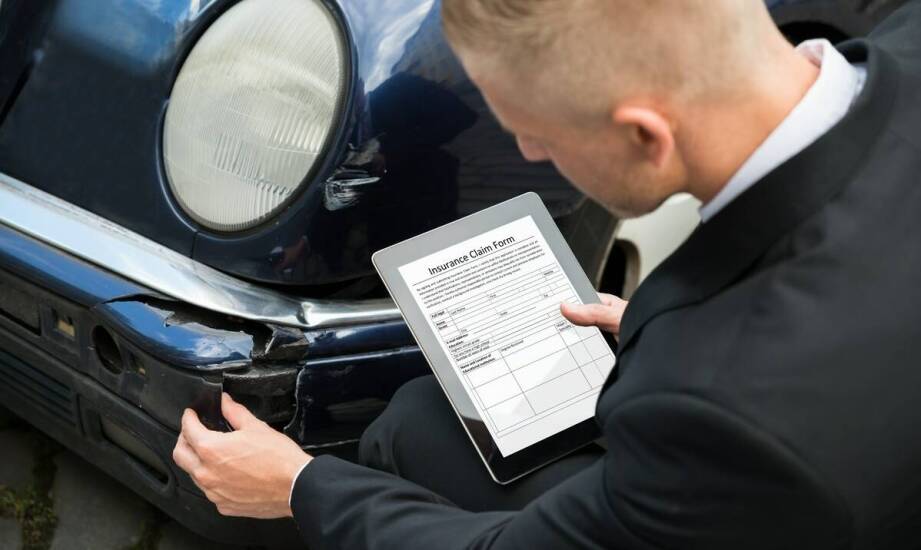
Stłuczka na drodze to początek nie tylko formalności, ale i ważnej decyzji: czy szkodę likwidować z ubezpieczenia OC sprawcy, czy może skorzystać z własnego autocasco (AC)? Wybór odpowiedniej ścieżki zależy od konkretnych okoliczności zdarzenia, a jego trafność ma bezpośredni wpływ na szybkość i warunki naprawy uszkodzonego pojazdu.
Różnica między zgłoszeniem z OC sprawcy a własnym AC
Podstawowa zasada jest prosta. Ubezpieczenie odpowiedzialności cywilnej (OC) chroni poszkodowanych – odszkodowanie za wyrządzone przez sprawcę szkody wypłaca jego ubezpieczyciel. Z kolei autocasco (AC) to dobrowolna polisa, która obejmuje uszkodzenia naszego własnego pojazdu, niezależnie od tego, kto ponosi winę za zdarzenie. Zgłoszenie szkody z OC kierujemy więc do towarzystwa ubezpieczeniowego sprawcy kolizji, a roszczenie z AC – do firmy, w której sami wykupiliśmy polisę.
Gdy wina innego kierowcy jest bezsporna, a jego dane są znane, naturalnym wyborem jest skorzystanie z jego polisy OC. W takiej sytuacji ubezpieczyciel sprawcy ma 30 dni na wypłatę odszkodowania od momentu otrzymania zgłoszenia, co reguluje Kodeks cywilny. Likwidacja szkody w tym trybie nie wpływa na historię naszego ubezpieczenia ani nie powoduje utraty zniżek za bezszkodową jazdę.
Istnieją jednak sytuacje, w których uruchomienie własnego AC jest praktyczniejszym lub jedynym rozwiązaniem. Dzieje się tak przede wszystkim wtedy, gdy sprawca jest nieznany – na przykład po powrocie do samochodu odkrywamy wgniecenie parkingowe, a winowajca nie zostawił kontaktu. Własna polisa zadziała również w przypadku szkód powstałych w wyniku wandalizmu, zdarzeń losowych czy kolizji, którą spowodowaliśmy sami. Należy jednak pamiętać, że likwidacja szkody z AC często wiąże się z koniecznością pokrycia udziału własnego i może wpłynąć na wysokość składki w kolejnym roku.
Formalności po kolizji a kluczowe zapisy w polisie
Niezależnie od wybranej ścieżki likwidacji szkody, kluczowe jest prawidłowe postępowanie tuż po zdarzeniu. Należy zabezpieczyć miejsce kolizji, wykonać dokumentację fotograficzną uszkodzeń i, jeśli to możliwe, spisać wspólne oświadczenie o zdarzeniu drogowym. Dokument ten powinien zawierać dane uczestników, numery rejestracyjne pojazdów i numery polis OC. Wezwanie policji jest konieczne, gdy w zdarzeniu są ranni, istnieje podejrzenie, że któryś z kierowców jest pod wpływem alkoholu, lub gdy sprawca zbiegł z miejsca wypadku.
Terminy zgłoszenia szkody to kolejny istotny element. W przypadku OC roszczenia przedawniają się dopiero po 3 latach. Inaczej jest z AC – tutaj warunki dyktuje umowa. Zgłoszenie szkody z autocasco musi nastąpić w terminie określonym w OWU, który bywa bardzo krótki – np. kilka dni roboczych. Niedotrzymanie go może skutkować odmową wypłaty odszkodowania.
Szczegółowe zasady i zakres ochrony zawsze określają Ogólne Warunki Ubezpieczenia (OWU). Przykładowo, polisy komunikacyjne od allianz tuir precyzują takie parametry jak udział własny i franszyza integralna. Udział własny to określona w umowie kwota lub procent wartości szkody, o którą pomniejszane jest odszkodowanie. Z kolei franszyza integralna to minimalna wartość uszkodzeń, poniżej której ubezpieczyciel w ogóle nie odpowiada za szkodę.
Warto również zwrócić uwagę na definicję szkody całkowitej, czyli sytuacji, w której koszt naprawy przekracza określony w umowie procent wartości rynkowej pojazdu. OWU reguluje także warunki ochrony w razie kradzieży, często uzależniając wypłatę odszkodowania od posiadania i działania wymaganych zabezpieczeń antykradzieżowych.
Kluczowa rola zgodności z warunkami polisy
Ostateczny sukces w likwidacji szkody nie zależy więc wyłącznie od samego posiadania polisy OC i AC. Kluczowe jest zrozumienie, która z nich jest adekwatna do danej sytuacji oraz świadomość warunków zapisanych w umowie. Analiza zapisów dotyczących udziału własnego, franszyzy, terminów zgłoszeń czy wyłączeń odpowiedzialności pozwala świadomie zarządzać procesem naprawy pojazdu i uniknąć niepotrzebnych komplikacji finansowych.
Kategorie artykułów
Polecane artykuły

Tłumacz przysięgły z polskiego na ukraiński – co powinien wiedzieć każdy klient?
Wybór odpowiedniego specjalisty do tłumaczenia przysięgłego z polskiego na ukraiński jest kluczowy dla uzyskania wysokiej jakości usług. Klienci powinni zwrócić uwagę na kwalifikacje i doświadczenie tłumacza, a także opinie innych osób korzystających z jego wsparcia. Sprawdzenie tych aspektów pozwol
Czym wyróżniają się auta japońskie dostępne na zamówienie?
Auta japońskie na zamówienie przyciągają uwagę dzięki unikalnym cechom, które wyróżniają je na tle innych pojazdów. Wysoka jakość wykonania, innowacyjność oraz niezawodność sprawiają, że cieszą się dużym zainteresowaniem na rynku motoryzacyjnym. Warto zwrócić uwagę na rolę TokioCars jako kluczowego